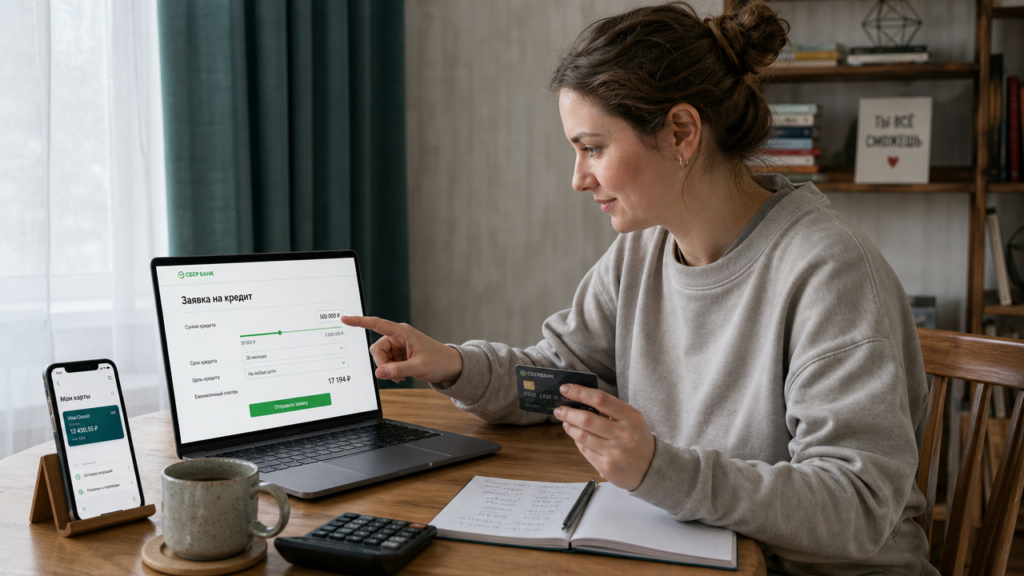
Когда срочно нужны 300 000 рублей на замену холодильника, лечение или ремонт машины, поездка в отделение банка с пакетом бумаг отнимает полдня. Получение кредита онлайн на карту сокращает путь до 15–20 минут: анкета на сайте, паспорт, номер телефона, решение и деньги на дебетовой карте. Но скорость не означает, что можно пропустить цифры. Рекламная ставка от 10% годовых может превратиться в полную стоимость кредита около 29%, если к договору подключена дорогая страховка. Поэтому разберём, как проходит оформление кредита онлайн и перевод денег на карту, где находится подвох и как подать заявку, чтобы не переплатить.
Как устроено оформление кредита наличными на карту
Оформление кредита наличными на карту — это обычный потребительский кредит, который банк переводит на вашу дебетовую карту, а не на кредитку. Разница важна: у кредитной карты есть возобновляемый лимит и грейс-период, то есть беспроцентный срок. У кредита на карту нет грейс-периода, есть фиксированный график платежей и конечная дата закрытия долга. Снять деньги с дебетовой карты после зачисления обычно можно без комиссии, в отличие от снятия с кредитной карты, где банк может взять 3–5% от суммы.
Шаги процесса
- Вы вводите в калькуляторе сумму и срок, заполняете паспортные данные. У некоторых кредиторов по паспорту можно запросить до 300 000 рублей без справок, а для суммы до 30 млн рублей потребуется подтверждение дохода.
- Банк проверяет кредитную историю и применяет скоринговую модель. Решение по онлайн-заявке может занимать около 2–5 минут.
- Вы подписываете договор кодом из СМС или после подтверждения личности через государственный портал, если такой способ доступен.
- Деньги поступают на карту, реквизиты которой вы указали в заявке. Если ошибётесь в номере счёта, выдача задержится, поэтому реквизиты лучше копировать из мобильного банка.
Сравнение условий при заказе кредита на карту
Чтобы заказ кредита на карту не превратился в переплату, сравнивайте не только ставку, но и ПСК — полную стоимость кредита. Рыночные ставки онлайн-кредитов на карту по данным агрегаторов находятся в диапазоне от 17% до 47% годовых, суммы доходят до 50 млн рублей, сроки — до 84 месяцев. Конкретные условия зависят от дохода, кредитной истории и других параметров заявки.
На рынке встречаются предложения на срок от 13 месяцев до 5 лет со ставками от 12,4% до 44,2% годовых. Для зарплатных клиентов скидка может достигать 2 процентных пунктов. Отдельные программы предусматривают сумму до 5 млн рублей на срок до 7 лет, ставку от 20,9% и снижение минимальной ставки до 17,98% при наличии подтверждающего сертификата. Некоторые кредиторы предлагают доставку карты домой, накопительный счёт или дополнительные консультации юристов и врачей с возможностью вернуть плату за такую услугу в течение 30 дней. Условия досрочного и частичного погашения нужно проверять в договоре.
| Тип предложения | Ставка | Сумма и срок | Решение |
|---|---|---|---|
| Онлайн-регистрация | от 10% годовых | по калькулятору | около 5 минут, досрочное погашение без комиссии по условиям программы |
| Предложение с диапазоном ставок | 12,4–44,2% годовых | от 13 месяцев до 5 лет, скидка до 2 п.п. зарплатным клиентам | онлайн |
| Предодобренное предложение | индивидуальная | без справок, возраст 18–70 лет | около 5 минут |
| Крупная сумма или рефинансирование | по калькулятору | до 30 млн рублей, срок до 15 лет для рефинансирования | около 2 минут |
| Программа с сертификатом | от 20,9% годовых | до 5 млн рублей, срок до 7 лет | около 5 минут |
Как повысить одобрение заявки на получение кредита на карту
Банк отказывает не потому, что вы плохой заёмщик, а потому, что скоринговая модель не видит подтверждения вашей надёжности. Перед подачей проверьте четыре базовых требования:
- гражданство РФ и действующий паспорт;
- возраст в пределах требований кредитора: от 18 лет по одним программам, от 20 или 21 года — по другим; верхняя граница может составлять 70–75 лет;
- стаж на последнем месте работы от 3 месяцев;
- отсутствие открытых просрочек в кредитной истории.
Для оформления обычно нужны паспорт РФ и номер телефона. При входе через государственный портал или для зарплатного клиента дополнительные документы могут не потребоваться. Онлайн-кредитование на карту чаще доступно людям с работой и подтверждённым доходом. Если человек временно безработный, ему стоит сосредоточиться на поиске работы или подходящих программах реабилитации, а не брать новый долг без стабильного источника выплат.
Дальше действуйте так. Закажите бесплатный отчёт в бюро кредитных историй раз в шесть месяцев. Просрочка на 30 дней за последние два года заметно снижает вероятность одобрения онлайн-заявки. Погасите микрозаймы перед обращением: они могут снижать скоринг сильнее, чем кредитные карты. Если нужен небольшой кредит для улучшения кредитной истории, отдельные кредиторы предлагают до 15 000 рублей на 3–6 месяцев, но ставка может быть выше рыночной. Это инструмент для восстановления истории, а не для долгосрочных покупок.
До подачи заявки посчитайте платёж. При доходе 80 000 рублей платёж по кредиту не должен превышать 24 000 рублей, иначе банк увидит нагрузку выше комфортных 30% и может либо отказать, либо предложить меньшую сумму.
Что проверить в договоре: ПСК, график, штрафы
Главная цифра договора не ставка, а ПСК. Она включает проценты, страховку и платные услуги. Возьмём пример: вы берёте 300 000 рублей на 3 года под 20% годовых.
| Вариант | Ежемесячный платёж | Общая выплата |
|---|---|---|
| Без страховки | 11 150 рублей | 401 400 рублей |
| Со страховкой 45 000 рублей в теле кредита | 12 820 рублей | 461 500 рублей |
Фактически на руки вы получаете 300 000 рублей, а со страховкой отдаёте банку 461 500 рублей. Переплата вырастает с 101 400 до 161 500 рублей, а ПСК поднимается примерно до 29–30%. Поэтому страховку можно отключать, если она не является обязательным условием для получения пониженной ставки. Если банк при отказе от страховки повышает ставку на 1–3 п.п., сравните оба варианта по полной выплате, а не по ежемесячному платежу.
Проверьте график списаний. Банк списывает платёж с карты. На счёте должно быть достаточно денег, иначе возникнет техническая просрочка. Если сумма не набирается, пополните карту с другой карты за 2–3 дня до даты списания. Неустойка за просрочку по некоторым договорам может составлять около 0,1% в день. При платеже 11 150 рублей за 10 дней просрочки вы заплатите примерно 111 рублей, а информация об опоздании может попасть в кредитную историю и повлиять на будущие решения банка.
Алгоритм действий при оформлении кредита онлайн на карту
Вот порядок, который помогает не переплатить:
- Проверьте кредитную нагрузку: платёж не выше 30% от ежемесячного дохода.
- Подайте заявки в два банка, где вы зарплатный клиент. Уточните персональную ставку и возможную скидку.
- Сравните одобренные предложения по ПСК, а не по рекламной ставке.
- Подпишите договор онлайн и сохраните график платежей в календаре.
- Пополните карту за 2–3 дня до первого платежа, включите автоплатёж, если банк его предлагает.
Онлайн-кредит на карту не опаснее обычного, если вы не передаёте предоплату посредникам и подписываете договор только на официальной странице кредитора. Частные платформы и инвесторы могут предложить ставку ниже банковской, но там возможны задержки с документами, высокая переплата или скрытая комиссия. Если деньги нужны срочно, банковская онлайн-заявка остаётся понятным способом получить деньги на карту.