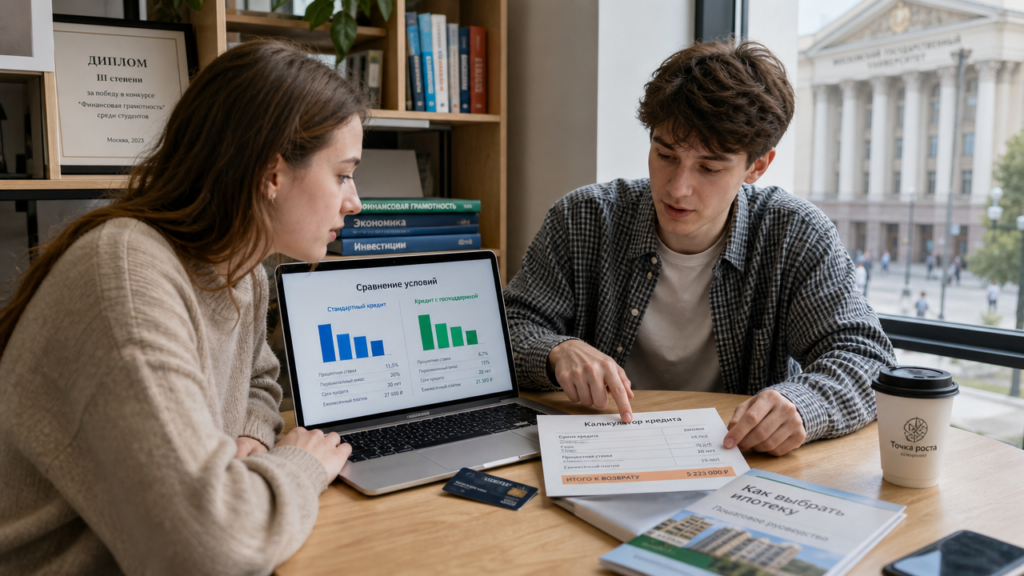
Когда нужно оплатить семестр, обучение на курсах или просто крупную покупку, вы стоите перед выбором: взять потребительский кредит без залога, оформить образовательный кредит с господдержкой или использовать кредитную карту с длинным льготным периодом. Разница в ставках может быть пятикратной. Объясню на цифрах, какой процент закладывать в бюджет, как работает программа под 3% и когда «120 дней без процентов» действительно не обернётся переплатой.
Потребительский кредит без залога: какой процент вы увидите в договоре
Потребительский кредит без залога банки выдают на любые цели. Базовую ставку от 15,9% годовых вы получите при подтверждённом доходе и хорошей кредитной истории. Если справку о доходе не предоставлять, ставка растёт до 18,9–24,9%, а иногда выше. В договоре главное смотреть не на рекламную ставку, а на ПСК — полную стоимость кредита. ПСК включает страховку, комиссии и другие обязательные платежи.
Пример. Вам нужны 300 000 рублей на 3 года. При ставке 15,9% ежемесячный платёж составит около 10 500 рублей, переплата — 78 000 рублей. Если банк одобрит ту же сумму без справки о доходе под 22%, платёж вырастет до 11 450 рублей, а переплата — до 112 000 рублей. Разница только из-за отказа подтвердить доход — 34 000 рублей.
Потребительский кредит без залога удобен, когда деньги нужны на разные цели: оплатить учёбу, аренду жилья, ноутбук или переезд. Но для оплаты именно обучения сначала проверьте образовательную программу с господдержкой.
Образовательный кредит с господдержкой: ставка 3% и заморозка основного долга
По программе господдержки ставка составляет 3% годовых. Деньги банк перечисляет напрямую вузу или колледжу, наличными вы их не получите. Льготный период длится всё время учёбы плюс 9 месяцев после выпуска. В это время вы платите только проценты, основной долг не гасится. После льготного периода начинается погашение основного долга, общий срок может достигать 15 лет.
Посчитаем на примере. Сумма кредита — 500 000 рублей на 4 года бакалавриата. Во время учёбы ежемесячный процентный платёж будет 1 250 рублей (500 000 × 3% / 12 месяцев). После выпуска и 9 месяцев отсрочки вы распределяете 500 000 на 10 лет. Ежемесячный платёж составит примерно 5 400 рублей: 4 167 рублей основного долга плюс проценты на остаток. Проценты постепенно снижаются с 1 250 до 10 рублей. Общая переплата за весь срок будет около 130 000 рублей. Для сравнения: тот же долг под 24% на 5 лет дал бы переплату больше 400 000 рублей.
Такой кредит доступен в четырёх банках, участвующих в программе. Досрочное погашение возможно без штрафов.
Образовательный кредит без господдержки: какой процент закладывать в бюджет
Если вы не проходите по критериям госпрограммы или вуз не участвует в ней, банк предложит обычный целевой кредит на обучение. Процентная ставка здесь находится в диапазоне от 19,9% до 49,9% годовых. Это заметно дороже потребительского кредита без залога в нижней границе. Деньги также перечисляются учебному заведению, но тело долга нужно гасить ежемесячно с первого месяца.
Пример. Кредит 300 000 рублей на 3 года под 24% годовых даёт ежемесячный платёж около 11 800 рублей и переплату 124 000 рублей. Тот же потребительский кредит без залога под 15,9% потребует платёж 10 500 рублей и переплату 78 000 рублей. Образовательный кредит без господдержки имеет смысл, если потребительский кредит вам не одобряют, а учёбу нужно оплатить точно в срок.
Условия кредита «120 без процентов»: как не заплатить проценты
Продукт под названием «120 дней без процентов» чаще всего представляет собой кредитную карту с длинным льготным периодом, а не займ. Льгота распространяется только на покупки. Снятие наличных и переводы в неё не входят, на эти операции проценты начисляются с первого дня.
Пример условий карты: льготный период до 120 дней, бонусы до 30%, бесплатное обслуживание, минимальный платёж 3% от долга или 300 рублей. Чтобы не платить проценты, нужно полностью закрыть долг до окончания 4-го расчётного периода.
Допустим, вы купили технику на 60 000 рублей в первый день расчётного периода. Вы можете вносить частями: 15 000, 15 000, 15 000 и 15 000 рублей. Если к дате 4-й выписки долг равен нулю, проценты — 0 рублей. Если останется даже 1 000 рублей, проценты начислят не на эту тысячу, а на весь долг 60 000 рублей с даты покупки. При ставке 29,9% годовых за 120 дней это примерно 5 900 рублей процентов.
Поэтому карту с льготным периодом 120 дней используйте только для покупок и настройте автоматический платёж на полное погашение к 4-й выписке. Минимальный платёж в 3% не спасает от процентов, он лишь сохраняет карту в статусе без просрочки.
Сравнение условий: что выбрать под свою задачу
| Продукт | Процент | Срок | Особенность |
|---|---|---|---|
| Потребительский кредит без залога | от 15,9% до 24,9% | до 5–7 лет | деньги на любые цели, нужен доход |
| Образовательный с господдержкой | 3% | учёба + 9 месяцев + до 15 лет | деньги вузу, основной долг заморожен на время учёбы |
| Образовательный без господдержки | от 19,9% до 49,9% | обычно до 5–7 лет | целевой, тело долга гасится с первого месяца |
| Кредитная карта «120 без процентов» | 0% до 120 дней, далее 29,9% | возобновляемый | льгота только на покупки, наличные и переводы под процент сразу |
Как выбрать и получить беспроцентный займ без сюрпризов
Если вы платите за обучение, первым делом уточните в вузе, работает ли он с банком по программе господдержки. При положительном ответе подайте заявку в один из четырёх банков — участников программы. Это самый дешёвый способ занять на образование.
Если программа недоступна, запросите расчёт ПСК по потребительскому кредиту без залога и по обычному образовательному кредиту. Сравните не только ежемесячный платёж, но и общую переплату за весь срок. Часто потребительский кредит без залога выходит дешевле обычного образовательного, если ставка ниже 20%.
Когда деньги нужны на короткий срок до четырёх месяцев, используйте кредитную карту с льготным периодом 120 дней. Оплачивайте только покупки, не снимайте наличные и закройте долг полностью до 4-й выписки. Беспроцентный займ в чистом виде вам не выдаст ни один банк, но кредитная карта с дисциплинированным погашением даёт те же 0 рублей переплаты.